

卖小卡的公司,买下了光伏厂?
11 月 2 日盘后,一家光伏玻璃公司宣布,把 20% 的股份转给上海一家做收藏卡的公司。第二天开市停牌。
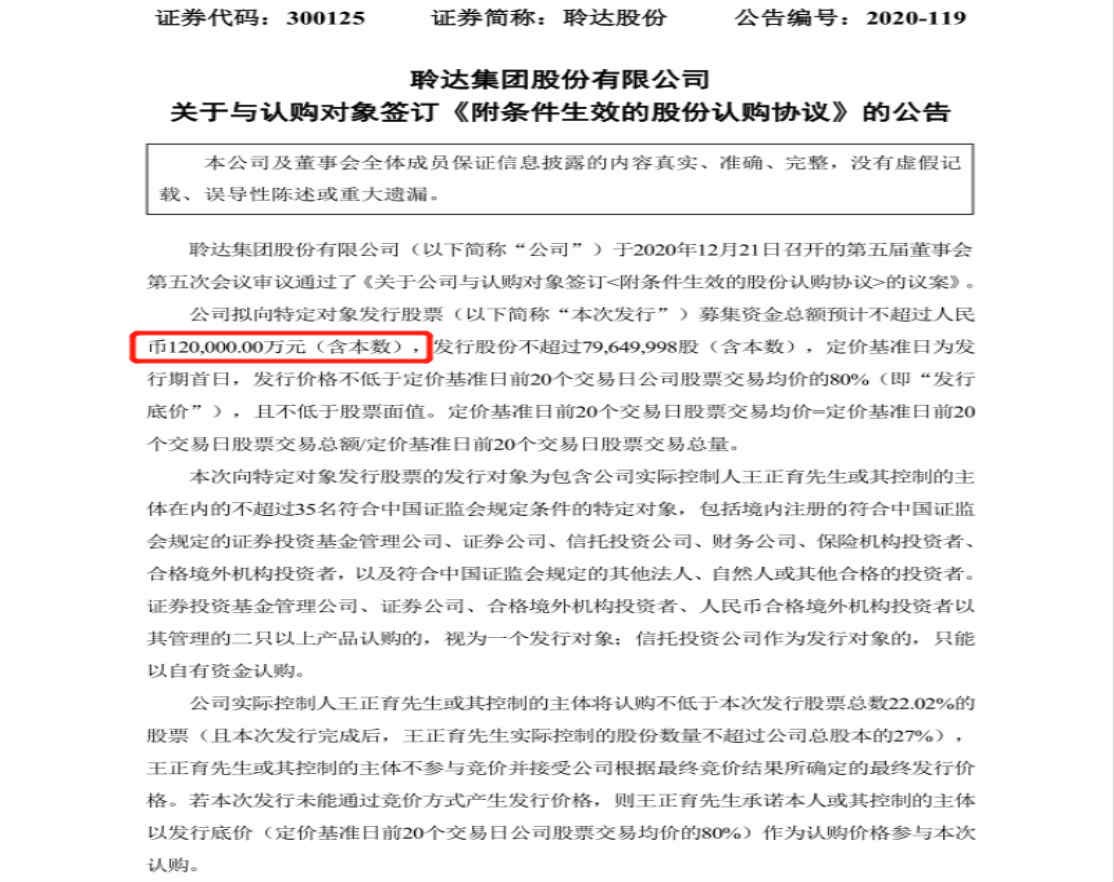
11 月 2 日盘后,亚玛顿发了条公告:控股股东亚玛顿科技(盐城)有限公司,要把手里的 3861.25 万股、占总股本 20%,协议转让给上海骑形网络科技有限公司。做完之后,控股股东和实际控制人都要换人。
第二天开市停牌,停不超过两个交易日。
我的第一反应不是"潮玩跨界来搞光伏了",而是把股权结构翻出来算了一遍。算完发现:这事儿跟玻璃基本没什么关系。
买方你可能没听过名字,但它做的东西你大概率见过。潮玩卡牌品牌 Hitcard,把电视剧剧照印成收藏卡,一包三张,平均一张 6 块 6。今秋那部《兰香如故》,腾讯视频的官方收藏卡就是它出的。闲鱼上,一张主演的亲笔签名卡,挂价 3788 元——挂价,不是成交价。
一边是窑炉、玻璃液、双玻组件。一边是小卡、盲包、IP 联名。

光伏压延玻璃产线。图由 AI 生成,示意窑炉与红热玻璃带,非亚玛顿厂区实拍
产 业 观 察 · 01 20% 能控住盘,但这是最薄的一档控制
亚玛顿科技原本持股 6738.02 万股,34.90%,稳稳的第一大股东。第二大股东是深创投旗下的制造业转型升级新材料基金,持股 10.12%。
34.90% 减掉 20%,剩下 14.90%。
也就是说,这一笔转完,原控股股东没走,退成第二大股东;新来的以 20% 坐上第一把交椅。
三个数字摆在一起看:20%、14.90%、10.12%。新控股股东比原来的只多 5.1 个百分点,比第三名多 9.88 个百分点。
能控制,但薄。这种结构下,控制权靠的是另外两家不联手,而不是股份本身。
还有个更容易被忽略的细节。控股股东手里有 4000 万股处于质押状态,占总股本 20.72%——换算成质押率,是它自己持股的 59.4%。而这次要卖的,是 3861.25 万股。
4000 减 3861.25,只剩 138.75 万股。
公告专门提示了一句:如果这批受限股份不能及时满足交割条件,交易就存在不确定性。
话说到这个份上,意思挺直白:要卖的这批股票,本身就压在质押里。得先解押,才谈得上过户。
比价格更能说明性质的,是交易节奏:
签完意向协议,3 个工作日内双方开共管账户;账户开好,3 个工作日内买方付 5000 万元保证金;保证金到账才启动尽职调查,尽调最迟 20 日内做完;从签约起 2 个月是排他期。
至于价格,公告写得很清楚:最终交易价格、支付方式、交割条件,要等尽调完成后双方再协商。
一笔交易,先不谈价,先谈怎么把人锁住。
产业并购第一件事通常是谈估值、谈业务怎么并、谈团队怎么留。而这个流程,是把买家先钉在桌上两个月。
所以我的判断是:这不是一笔产业并购,这是一次控制权转让。

转让前后的股权结构,条形长度按占总股本比例
产 业 观 察 · 02 亚玛顿为什么在这个时点卖
翻开三季报:
前三季度营收 11.30 亿元,同比降 28.51%;归母净亏损 1.45 亿元,去年同期亏 5957 万元,亏损扩大 142.81%;扣非亏损 1.62 亿元。第三季度单季营收 4.28 亿元,降 13.93%,亏 3879 万元。
但这里有个反差:第三季度单季的亏损,同比是收窄的——收窄 11.32%,环比收窄 42.18%。
前三季亏得比去年同期多,单季却在往回走。这个组合说明它不是在加速失血,是在低位磨。
还有个数比利润更值得看:经营活动现金流净额 -3229 万元,去年同期是正的 1.11 亿元。
亏钱可以靠账期扛一阵,现金流掉头是另一回事。
但这不是亚玛顿一家的账,是整个光伏玻璃环节的账。
今年 1 到 8 月,国内组件排产约 342GW,同比降 17%;1 到 6 月国内新增装机只有 72GW,同比降 66%。需求端这样缩,玻璃价格直接见了历史新低——2.0mm 光伏玻璃一度跌到 8 到 8.5 元一平米,低于多数企业的现金成本线。5 月行业库存天数突破 50 天,创历史新高。
供给端的反应是冷修。一季度冷修产能约 2990 吨/日,二季度扩到 6800 吨/日,7 月单月 6650 吨/日。到 10 月末,国内在产日熔量 69950 吨/日。
然后价格回来了。2.0mm 含税价回到 10.35 元/平米,3.2mm 回到 17.35 元(中金研报口径;隆众 11 月 2 日报的 2.0mm 单镀是 10.50 元,口径略有差异);行业库存天数从 50 天以上降到 42 天左右;卓创的口径是,2.0mm 镀膜玻璃 9 月末比 7 月低点反弹了 25%。
故事到这儿像是"出清见效、价格修复"。

冷修、库存、价格:这一轮出清按顺序发生
但你要看这口血先输给了谁。
福莱特前三季度营收 95.82 亿元,同比降 23.12%,归母净亏 8.36 亿元。第三季度更难看:单季毛利率 -5.31%,是它上市以来第一次单季毛利率转负;单季亏 4.73 亿元——比它上半年六个月亏的(3.63 亿元)还多。
同一个 10.35 元,中金的说法是"公司作为龙头企业在当前价格下已实现盈利"。
龙头在 10.35 元刚刚回到盈利线。那成本比龙头高一截的二三线呢?
同样的价格,对成本曲线最左边的人是解药,对右边的人是止痛片。
这就回到亚玛顿的位置上。它不缺技术,超薄物理钢化玻璃、双玻组件、电子玻璃这些活儿都干得精细,属于技术主导型的制造企业。但这一轮比的不是谁做得精,是谁窑炉大、单耗低、单平成本压得死。规模不占优的那一档,在价格回到 10 元出头的时候,日子依然紧。
所以我不太认同"熬不下去才卖"的说法。看资产端:总资产 53.72 亿元,归母净资产还有 25.35 亿元,没有 ST,没有退市风险,前三季度亏 1.45 亿也不是资不抵债。
它熬得过去。
但问题在于——熬过去之后,也未必轮得到它占优。
对股东来说,这个位置离场的账,可能比再熬两年更好算。
产 业 观 察 · 03 买方要的不是玻璃,是那张"上市"的票
骑形网络 2016 年成立,2021 年创办 Hitcard。2024 年营收约 4 亿元,同比增长超过 600%,已经实现盈利。股东名单里有泡泡玛特、红杉中国种子基金、阅文集团,2024 年 10 月那轮是阅文领投,之后阅文持股 10%,Hitcard 也接进了阅文手上千个 IP。
但"卖 6 块钱一张卡"这个描述,容易让人低估它。
看几个数:2026 年截至 10 月中旬,官宣收藏卡的影视剧新作 50 余部,Hitcard 一家上线 35 部。每月上新 8 到 10 款,合作 IP 从去年的 110 个涨到 200 个左右。2025 年国内近百部影视综卡牌项目,近一半由它发行。抖音渠道贡献约 60% 的收入。它在温州自建了近 3 万平方米工厂、1500 多名生产人员,毛利率从约 30% 往 40% 走。
它不是小作坊。在自己的赛道里,它是电视端之外最会做"剧集衍生卡"的那一家。
再看赛道本身的账:2025 年国内非对战式卡牌 GMV 235 亿元,同比收缩 26.8%;其中低价高频的消费级收藏卡缩水超过 40%,而 10 元以上的收藏卡逆势增长 29%,做到 80 亿元。
总量在掉,结构在往上走。这句话对做低价卡的公司是坏消息,对做"收藏级"的 Hitcard 是机会。
更要紧的是排队情况。
行业老大卡游,2024 年营收 100.57 亿元、市占率 71.1%(第二名只有 4.7%),2024 年 1 月递表港交所,7 月失效;2025 年 4 月二次递表,6 月过了聆讯——可过了聆讯却没启动招股,10 月招股书再次失效。到今年 9 月,它连第三次递表都没递。
它跟红杉、腾讯之间还压着一份对赌。2021 年 12 月,两家合计投了 1.35 亿美元,条款写的是"优先股发行之日起五年内"完成合格上市,否则按发行价加 8% 年息(复利)回购,算下来约 13.5 亿元。
五年,从 2021 年 12 月起算——就是 2026 年 12 月 15 日。
今天是 11 月 3 日。还剩 42 天。
(早期一些报道按签约日 2021 年 6 月推算,得出"2026 年 6 月"的口径;招股书里的起算点是优先股发行日,以 12 月 15 日为准。)
Suplay 今年 1 月已经递表。Hitcard 被传在筹备。
赛道里所有人都在排队,而前面的队一直没动。
现在回过头看那份排他协议:从 11 月 2 日签,排他 2 个月——到 2027 年 1 月 2 日。
这 2 个月,把 12 月 15 日那天,整个盖住了。
如果 42 天后卡游触发回购,等于告诉整个行业:港股这条路,对卡牌公司还是关着的。那 A 股买壳就不再是"另一条路",而是唯一那条。

排他期从 11-02 起算两个月,12-15 落在区间之内
这条逻辑不需要公告来证明,它是这个行业当下最实在的算术。
至于"接下来会不会把卡牌资产装进来",公告里一个字都没提,只写了一句很标准的话:本次交易不会对公司的正常生产经营产生重大影响。按字面读,就是先换东家,先不折腾。
产 业 观 察 · 04 这一轮退场,姿势变了
把这家公司放进行业里看,它不孤单。
聆达股份。原本是水泥余热发电的老牌上市公司,2020 年跨界做电池片,喊过 91.5 亿元、20GW 的产能规划。后来技术路线迭代、PERC 产线失速,2024 年 3 月电池片线临时停产,2024 年报净资产做到 -5.38 亿元,戴帽成 *ST 聆达。2025 年 11 月法院裁定受理重整;2026 年 1 月,精测电子实控人彭骞通过金微半导体、众凌科技拿到 20%,成为新的实际控制人。今年 8 月 7 日摘帽,简称恢复"聆达股份"。前三季度归母净利 2812 万元,扭亏了。
绿康生化。2022 年并购切入光伏胶膜,"动保+胶膜"双主业。2022 到 2024 连亏 1.22 亿、2.22 亿、4.45 亿元,2024 年末净资产转负,2025 年 4 月 30 日被实施退市风险警示。同月,福建纵腾网络以 6.4 亿元受让 29.99% 股份,11 月过户完成;几乎同时,三家光伏胶膜子公司以 0 元出售给原控股股东关联方,彻底出表。今年 5 月 13 日摘帽。
金刚光伏。2025 年底重整计划执行完毕,引入算力产业投资人,转向"光伏 HJT + 算力"双主业。2026 年摘帽。上半年算力业务收入 2816 万元,占营收 31.09%。
海源复材。这家不太一样——它没戴过帽。2025 年 3 月,控股股东赛维电力以 3.5 亿元、每股 9.42 元,转让 14.30% 给新余金紫欣,新实控人背后是新余国资、江西省金融资产管理,加上一支曾冲刺科创板未果的照明团队。
四条线索摆在一起,共同点不是"都先死过一次"。
是"戴帽—重整—摘帽—换轨"这四段,走得完。
而且注意最后一步:摘帽。壳洗干净了,才装得进新东西。聆达装进了半导体零部件,金刚装进了算力,绿康把光伏整个搬出去、留了个干净的兽药壳。
亚玛顿的位置跟它们都不同。它没戴过帽,净资产 25.35 亿还是正的,三季报还在单季减亏——它是在"还能看"的状态下,先把控制权让了出去。
这个差别,我觉得比这笔交易本身更重要。
上一轮退场的关键词是破产、重整、摘牌。这一轮开始出现新的姿势:
窑炉还在烧,玻璃还在出,只是东家换了。
企业最值钱的那部分资产,正从"产能"悄悄换成"上市资格"。一个行业要走到哪一步,才会让它的上市公司开始按"壳"来定价?这个问题我没有把握给出精确刻度。但我知道这是后半段的信号——前半段是有人出局,后半段是资产重新分配。

同样是被接手,路走了两遍。海源复材未戴帽,属中间形态
产 业 观 察 · 05 还有几个坎
最后泼两盆冷水。
第一盆给交易本身。现在只有一份《股份转让意向协议》,价格没定,正式协议没签,4000 万股还押着,尽调 20 个工作日,排他 2 个月。任何一步卡住,这事就没了。公告自己说了三遍"存在不确定性",不是客套。
顺带说个事实,不做延伸:11 月 2 日,也就是公告发布前的那个交易日,亚玛顿已经以 19.28 元涨停收盘,市值 37.22 亿元。公告是当晚盘后发的。今年 2 月 11 日它盘中到过 33.22 元,按 11 月 2 日收盘算,回撤 41.96%。
第二盆给体量。Hitcard 2024 年营收 4 亿元。亚玛顿前三季度营收 11.30 亿元,总资产 53.72 亿元。一个 4 亿营收的公司,去管一个 53.7 亿总资产的制造企业,这道题行业里还没人交出过答卷。
所以这篇我不下"光伏厂要改行做潮玩"这种结论。公告没说,我也不替它说。
· · ·三 把 尺 子
以后再看这类案子——非本行业资本入主一家制造业上市公司——有三把尺子可以用:
一看它有没有走过重整。走过重整的,价格里含了债,买的是重生;没走过的,谈的是控制权溢价,买的是时间。
二看买方有没有上市时间表。有明确对赌或者递表记录的,它买的就不是业务,是"必须在某天之前完成点什么"。
三看原控股股东还剩多少股。这次剩 14.90%,说明不是清仓跑路,是让位——让位的人往往还在桌上,后面还有第二步。
如果你身边有在二三线光伏厂管战略、或者看并购项目的朋友,这篇可以直接转给他。比翻十篇"出清见底"的研报省时间。
至于 Hitcard 那 4 亿营收最终怎么往 53.7 亿总资产里装,或者装不装,我真没有答案。
你们见过类似的案子吗——制造业上市公司被完全不相干的行业接手,后来怎么收场的?评论区说说。
投个票
本文涉及数据来自公司公告、三季报、券商研报与公开报道,口径已在正文标注。首图由 AI 生成,为示意场景,不代表亚玛顿厂区实况。不构成任何投资建议。
原文标题 : 卖小卡的公司,买下了光伏厂?
 分享
图片新闻

最新活动更多
-
11月19日立即报名>> 【在线研讨会】谁修改了设备参数?制造现场如何实现权限管控与生产追溯
-
即日-11.20立即参会>> 【火热报名中】OFweek 2026新型储能高质量发展论坛
-
即日-11.30立即下载>> 【限时下载】安森美混合SiC:赋能事业规模储能高效功率转换
-
即日-11.30立即试用>> 智能RFID阅读器 KW2D型 产品咨询与试用
-
蓝皮书立即下载>> 2026中国AI智能体产业应用标杆案例蓝皮书
-
限时免费立即下载>>> 2026激光行业应用创新发展蓝皮书
推荐专题


- 1 单季亏超4亿!光伏黑马折戟,三季报业绩变脸
- 2 0.758-0.798元/W!两大光伏龙头拿下老挝500MW组件大单
- 3 欧美对东南亚抡起关税大棒,意在围堵中国?中国光伏企业直接掀桌,调转出海航向
- 4 光伏又出新规?商务部、科技部最新出台第 48 号公告,限制光伏技术出口的背后是国家安全风险
- 5 晶科发布TAC,和另外四家的BC有啥差异?
- 6 净利11.3亿,劲增64.5%!光伏胶膜龙头前三季强势回血
- 7 光伏技术出口管制,拥有怎样的杀伤力?
- 8 中欧将针对逆变器禁令进一步磋商!贸易磋商第二次例会落幕,释放出海新信号
- 9 87亿大手笔收购!这一光伏国企能源版图再扩张
- 10 签订20亿光储充大单!特高压龙头的非洲豪赌


发表评论
登录
手机
验证码
手机/邮箱/用户名
密码
立即登录即可访问所有OFweek服务
还不是会员?免费注册
忘记密码其他方式
请输入评论内容...
请输入评论/评论长度6~500个字
暂无评论
暂无评论