

连城数控接下27亿的大订单,有望今年业绩会高速增长
连城数控(OC:835368)是光伏产业上游,主要是光伏用单晶炉和切片机,主要客户是隆基股份。
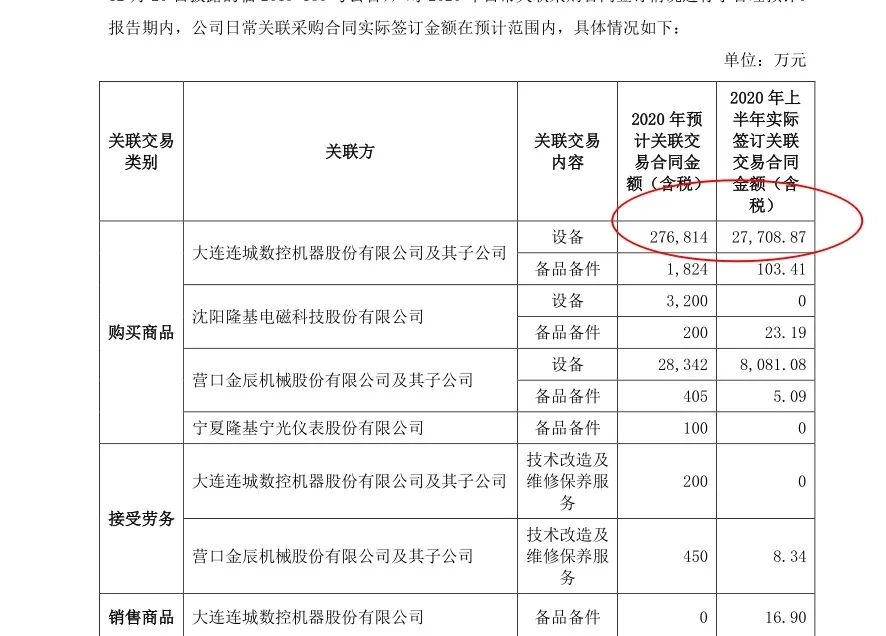
隆基股份2019年向连城数控下了31亿的大订单,2020年又下了27亿的大订单。
那是否意味着连城数控今年业绩会高速增长呢?
统计以往隆基股份和连城数控的交易额,其实订单金额和实际销售收入并不一定对应。

尤其是2018年和2019年。2018年是有“5.31”新政的影响,导致隆基股份预计向连城数控采购14亿金额的设备,不过实际只签订了1.8亿合同,实际交易金额是9.6亿。
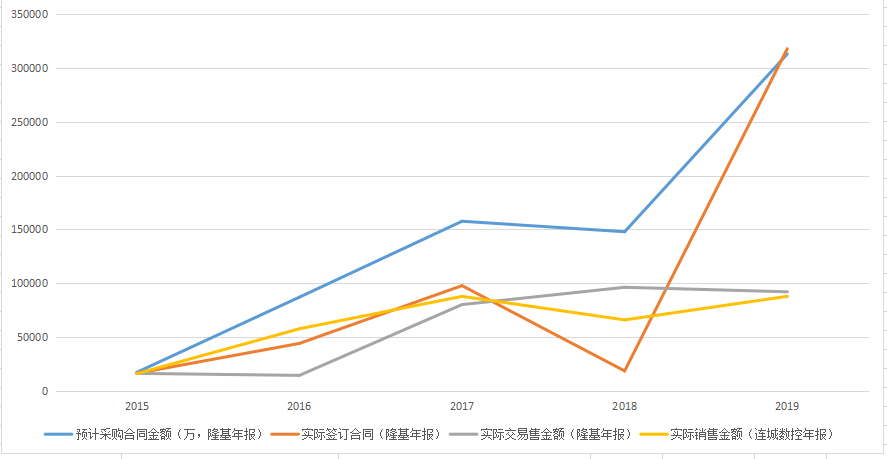
之所以合同金额很高,但是连城数控当年实际销售收入差距较大,原因是收入确认需要时间。
连城数控的收入确认原则和计量方法:
本集团在履行了合同中的履约义务,即在客户取得相关商品或服务的控制权时,确认收入。销售商品收入确认的具体标准:公司将商品交付给客户,完成安装调试取得验收单后,确认销售商品收入的实现。
合同中包含两项或多项履约义务的,本集团在合同开始时,按照个单项履约义务所承诺商品或服务的单独售价的相对比例,将交易价格分摊至各单项履约义务,按照分摊至各单项履约义务的交易价格计量收入。
交易价格是本集团因向客户转让商品或服务而预期有权收取的对价金额,不包括代第三方收取的款项。本集团确认的交易价格不超过在相关不确定性消除时累计已确认收入极可能不会发生重大转回的金额。预期将退还给客户的款项作为负债不计入交易价格。合同中存在重大融资成分的,本集团按照假定客户在取得商品或服务控制权时即以现金支付的应付金额确定交易价格。该交易价格与合同对价之间的差额,在合同期间内采用实际利率法摊销。合同开始日,本集团预计客户取得商品或服务控制权与客户支付价款间隔不超过一年的,不考虑合同中存在的重大融资成分。
本集团已向客户转让商品或服务而有权收取对价的权利作为合同资产列示,合同资产以预期信用损失为基础计提减值。
本集团拥有的无条件向客户收取对价的权利作为应收款项列示。本集团已收货应收客户对价而应向客户转让商品或服务的义务作为合同负债列示。
也就是说,连城数控和隆基股份签订了一个27亿的订单,并不会马上确认为收入,而是需要等设备交付给隆基,安装调试取得验收单后才在报表中记为收入。
而来自隆基股份的订单属于大额长订单,发货验收周期相对较长,因此收入确认时间也会比较长。
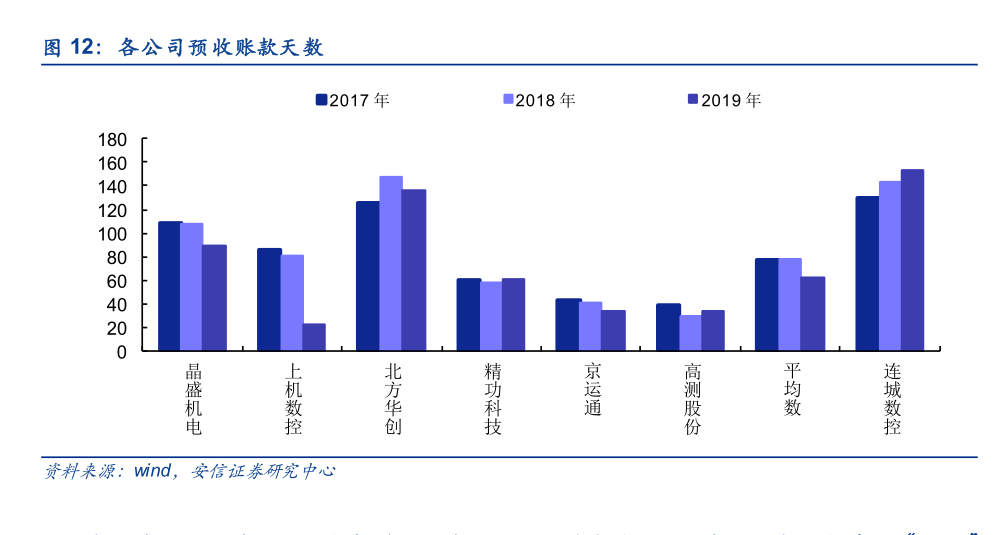
收到客户款项到实际结算之间天数分别为 129.74 天、143.19 天和 153.36 天,高于同行业可比公司预收款项平均周转天数。
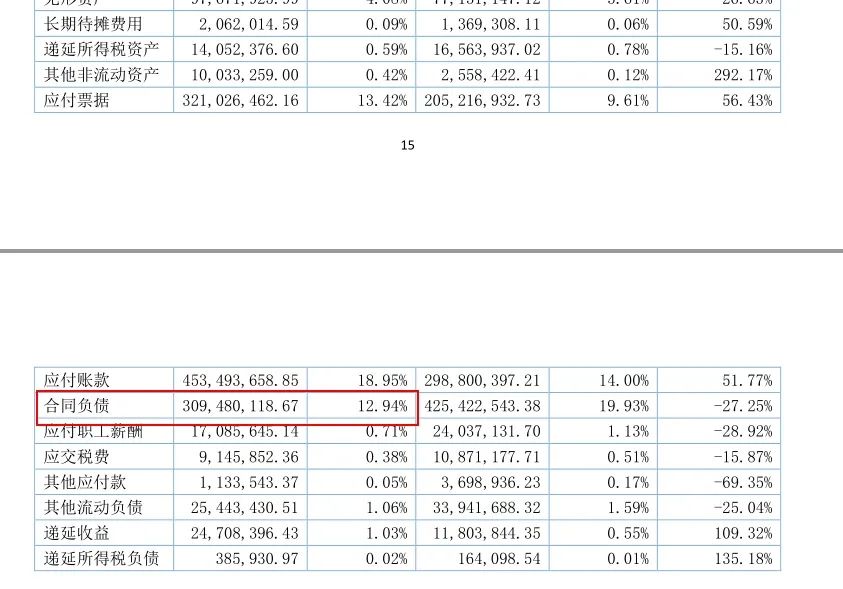
连城数控上半年来自于隆基的收入是27466万,另外还有30948万合同负债。
合同负债是指企业已收或应收客户对价而应向客户转让商品的义务。企业在向客户转让商品之前,如果客户已经支付了合同对价或企业已经取得了无条件收取合同对价的权利,则企业应当在客户实际支付款项与到期应支付款项孰早时点,将该已收或应收的款项列示为合同负债。
这部分就是已经和客户签了订单,但是产品还没有交付。
另外,隆基股份半年报显示已经采购了连城数控11.85亿的生产设备,这些预计在2020年底前可以确认为收入。
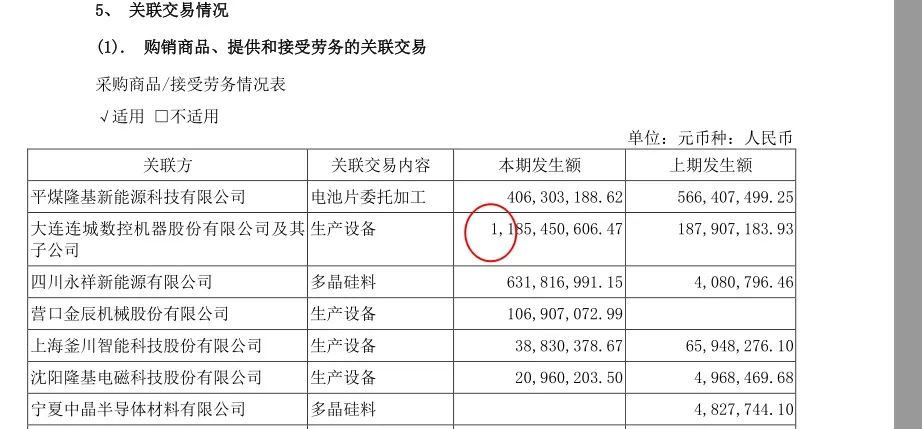
去掉上半年已经确认的2.7亿,还有9.1亿收入,再加上3亿的合同负债,一共是12.1亿的收入,预计年底前可以确认,体现在报表上。
净利润率为17.12%,因此下半年净利润至少为2亿,那么全年净利润至少3亿。
参考晶盛机电(SZ:300316)的市盈率(TTM):59.41,PB为8.35;连城数控目前PB为6,动态市盈率为28倍。
考虑到下半年光伏依然高景气,连城数控的业绩大概率远高于这个测算值,到时候估值会下降更多。

并且由于2019、2020年隆基一共近60亿的大订单,连城数控未来数年的业绩确定性较高,可以保持持续的高增长。当前股价已经反映了一定的预期,但是成长空间依然较大。
【特别说明】文章中的数据和资料来自于公司财报、券商研报、行业报告、企业官网、公众号、百度百科等公开资料,本人力求报告文章的内容及观点客观公正,但不保证其准确性、完整性、及时性等。文章中的信息或观点不构成任何投资建议,投资人须对任何自主决定的投资行为负责,本人不对因使用本文内容所引发的直接或间接损失负任何责任。
 分享
图片新闻

最新活动更多
-
11月19日立即报名>> 【在线研讨会】谁修改了设备参数?制造现场如何实现权限管控与生产追溯
-
即日-11.20立即参会>> 【火热报名中】OFweek 2026新型储能高质量发展论坛
-
即日-11.28点击预约>> 2026第二十八届高交会韩国贸易一对一治谈会
-
即日-11.30立即下载>> 【限时下载】安森美混合SiC:赋能事业规模储能高效功率转换
-
即日-11.30立即试用>> 智能RFID阅读器 KW2D型 产品咨询与试用
-
蓝皮书立即下载>> 2026中国AI智能体产业应用标杆案例蓝皮书
推荐专题


- 1 单季亏超4亿!光伏黑马折戟,三季报业绩变脸
- 2 欧美对东南亚抡起关税大棒,意在围堵中国?中国光伏企业直接掀桌,调转出海航向
- 3 光伏又出新规?商务部、科技部最新出台第 48 号公告,限制光伏技术出口的背后是国家安全风险
- 4 晶科发布TAC,和另外四家的BC有啥差异?
- 5 净利11.3亿,劲增64.5%!光伏胶膜龙头前三季强势回血
- 6 光伏技术出口管制,拥有怎样的杀伤力?
- 7 87亿大手笔收购!这一光伏国企能源版图再扩张
- 8 启动第五轮裁员,波及约200人!这一光伏龙头“瘦身”求生
- 9 一日三声惊雷:副总辞职、监管问询、Q3净利骤降96%,这光伏龙头怎么了?
- 10 爱旭、隆基、晶澳、晶科、天合……持续霸榜,更残酷的竞争开始了

- 营销总监 广东省/深圳市
- 光学球面工程主管 福建省/福州市
- 电路设计工程师(金华市) 浙江省/金华市
- 电子工程师 (LED显示屏新产品开发) 广东省/深圳市
- 生产部总监 广东省/广州市
- 封装工程师 北京市/海淀区
- 光学研发高级工程师 广东省/深圳市
- 结构工程师 广东省/深圳市
- 软件研发工程师 山东省/济南市
- Android软件开发(PP助手) 广东省/广州市


发表评论
登录
手机
验证码
手机/邮箱/用户名
密码
立即登录即可访问所有OFweek服务
还不是会员?免费注册
忘记密码其他方式
请输入评论内容...
请输入评论/评论长度6~500个字
暂无评论
暂无评论